وقف دعم البناء الذاتي من الراجحي.. ما البدائل الجديدة؟
 ندى محمد
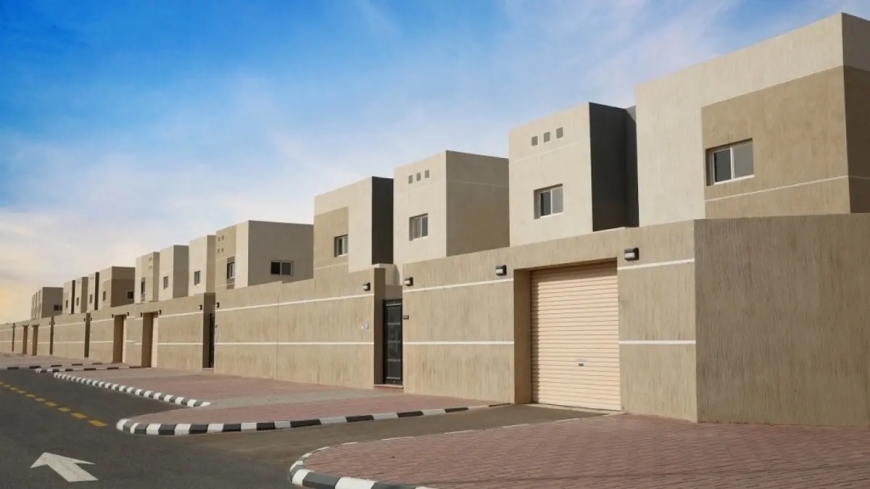
أثار وقف دعم البناء الذاتي من مصرف الراجحي العديد من التساؤلات بين المواطنين الذين يرغبون في بناء مساكنهم خاصة بعد الإعلان عن عدم استقبال طلبات جديدة للمنتج التمويلي الخاص بالعقارات التي لم يتم تحويلها الى منتج تمويل الرهن العقاري ولكن تم استمرار امكانية الاستفادة من خيارات تمويل عقاري أخرى ويكون ذلك وفقا للشروط المعتمدة وفي هذا المقال وعبر موقعنا الخبر الجديد نوضح التفاصيل المتعلقة بوقف دعم البناء الذاتي.
وقف دعم البناء الذاتي
لقد أعلن مصرف الراجحي عبر الحسابات الرسمية الخاصة به عن وقف استقبال طلبات جديدة ضمن منتج تمويل البناء الذاتي ويكون ذلك للحالات التي لم تنتقل الى منتج تمويل الرهن العقاري البديل فهذا النظام الجديد يختلف عن النظام السابق في آلية صرف التمويل، ويظهر الاختلاف في أنه إذا كان التمويل الذاتي يصرف على دفعات مرتبطة بمراحل تنفيذ البناء ونسب الانجاز فان تمويل الرهن العقاري يعتمد على تقييم العقار وآلية الصرف المحددة للمنتج.
وهذا القرار لا يعني توقف جميع خيارات التمويل المرتبطة ببناء المنازل فقد أوضح الإعلان إمكانية استمرار بعض الحلول التمويلية ومن هذه الحلول البناء الذاتي والهدم وإعادة البناء ويكون ذلك وفقا لشروط التمويل العقاري العامة التي يحددها البنك.
البنوك التي توفر بدائل تمويل البناء الذاتي
أنه بحسب المعلومات التي تم إدراجها في الاعلان فانه لا يقتصر التمويل العقاري على مصرف الراجحي فقط لوحده، وأنما يمكن للراغبين في بناء مساكنهم الاستفسار عن المنتجات الأخرى المتاحة لدي عدد من الجهات التمويلية الأخرى، ومن بين هذه الجهات بنك الجزيرة وبنك البلاد البنك السعودي الأول وأيضًا البنك الاهلي السعودي.
منتج البناء الذاتي يقوم باستهداف المواطنين الذين يملكون أراضي سكنية ويرغبون في تشييد منازلهم بأنفسهم ويكون هذا المنتج من ضمن الحلول التمويلية المرتبطة ببرنامج الإسكان وأيضًا صندوق التنمية العقارية والجهات المصرفية المشاركة وبالنسبة لشروط الاستحقاق وقيمة التمويل والية الصرف فإنها تختلف من جهة الى اخرى، ولذلك ينصح بالتأكد من كافة التفاصيل قبل القيام بتقديم الطلب.
قيمة التمويل العقاري ومدة السداد
قيمة التمويل التي يتم اعطائها تختلف وفقا لسياسة البنك وأيضًا القدرة المالية للعميل وشروط المنتج والمعلومات الواردة تشير إلى أن بعض برامج الدعم السكني تصل دعمها إلى 500 ألف ريال في حين انه يمكن ان تبلغ قيمة التمويل العقاري في بعض الحالات الاخرى مبالغ اكبر ويكون ذلك بحسب الضوابط المعتمدة.
إن نظام البناء الذاتي يعتمد على صرف المبالغ تدريجيًا ويكون ذلك وفق مراحل الإنجاز التي يتم الأتفاق عليها أيضًا بالإضافة إلى ضرورة استيفاء متطلبات كل دفعة، وبالنسبة إلى مدة السداد قد تصل في بعض المنتجات العقارية إلى تلاتين 30 عامًا وهذا يكون وفقًا لشروط الجهة الممولة وأهلية العميل.
خطوات التحقق من استحقاق التمويل
للاستفادة من الحلول السكنية البديلة يجب على الراغبين إتباع بعض الخطوات المحددة وذلك على النحو التالي:
-
القيام بالدخول الى منصة سكني وذلك من أجل التحقق من الاهلية والأستحقاق ويكون ذلك عبر الرابط الرسمي.
-
القيام بالتأكد من صلاحية صك الأرض السكنية وأيضًا تجهيز المخططات والرخص الهندسية المطلوبة.
-
بعد ذلك يجب القيام بالتواصل مع البنوك والجهات التمويلية من أجل معرفة المنتجات المتاحة والشروط المطلوبة للتقديم.
-
ثم القيام بمراجعة كافة تفاصيل التمويل وقيمة الأقساط وأيضًا آلية الصرف قبل القيام بتوقيع العقد.
اقرأ أيضًا:
متى ينزل دعم سكني 2026؟.. موعد الصرف وخطوات الاستعلام برقم الهوية
قدم الآن.. رابط التقديم على الدعم السكني 1447 والشروط اللازمة